身份规划

以身份为入口 | 以资产为核心 | 以家族为终局
企业出海
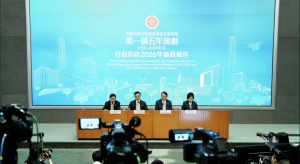
9 月 16 日,香港一天发了两件大事。
一件是首份《五年规划》和新年度《施政报告》,声势很大。另一件没人开发布会——投资推广署官网的常见问题页面,悄悄改了一条。
2026 年 11 月 1 日起,净资产审查申请里,用非指定账户买入的金融资产,不算数了。
香港投资移民11月新政:3000 万还在,钱不算数了
9 月 16 日,香港一天发了两件大事。
一件是首份《五年规划》和新年度《施政报告》,声势很大。另一件没人开发布会——投资推广署官网的常见问题页面,悄悄改了一条。
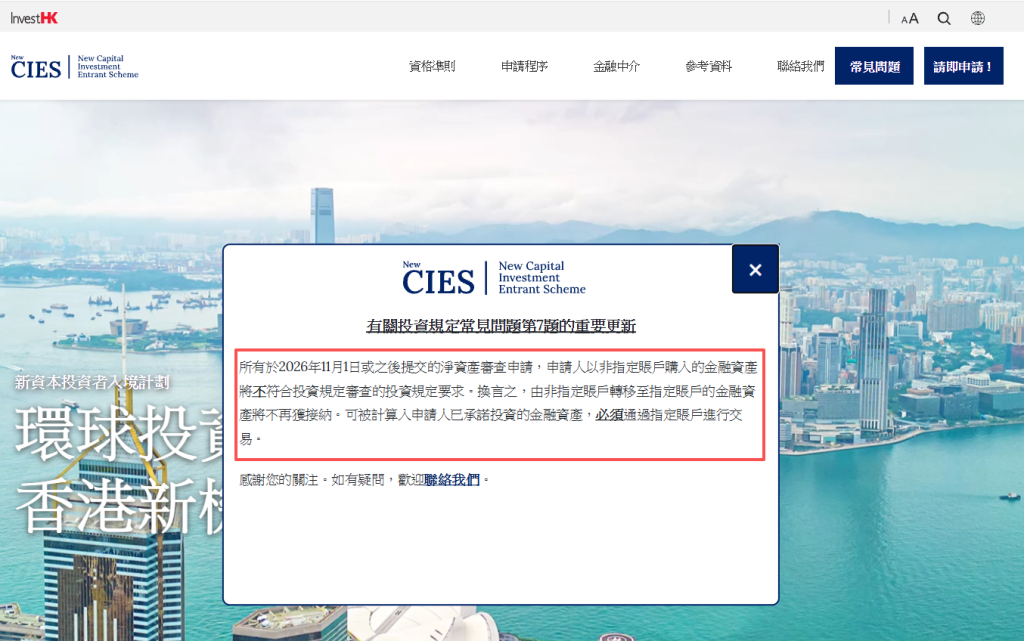
2026 年 11 月 1 日起,净资产审查申请里,用非指定账户买入的金融资产,不算数了。
也就是说:你手里的港股、基金、债券,金额够、产品合规、账户最后也开对了——但只要是先在别的账户买的,再转进 CIES 指定账户,这笔钱就不计入你的 3000 万。
3000万投资计划要求不变
很多人一看到”收紧”两个字就慌,先把不变的说清楚:
框架不变,一个字都没改。
唯一变的是:钱怎么进来、在哪个账户买,成了硬指标。解读第七条规则
常见问答第7题改了从”持有在哪”到”在哪买入”
这条规则本身并非新增。
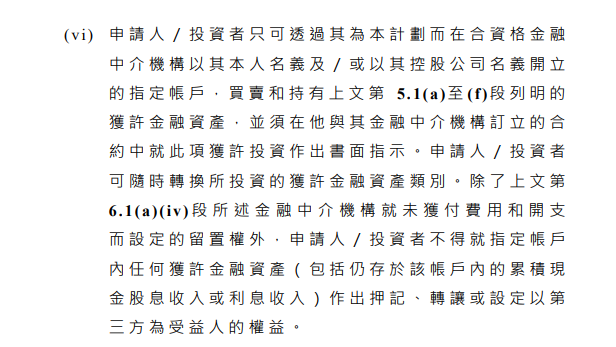
香港新投资者入境计划规则第6.1(a)(vi) 段一直要求:申请人只可透过其为该计划而在合资格金融中介机构开立的指定账户,买卖和持有获许金融资产,并须在与金融中介订立的合约中作出书面指示。
过去实务中的常见做法,是先在申请人自己的普通证券账户建仓,待指定账户开立后再将持仓转托管过去。
此次 FAQ 更新,官方在答复中说明了动因:
“投资推广署留意到现时有个别申请人提交的投资规定审查申请中,包含并非以指定帐户购入的金融资产。为免生疑问……”
入境处的解释是针对已发生个案作出的界定,而非预防性表态。
官方的这次说明,其实就告诉我们:准入门槛在放宽,资金来源和交易路径在收严。
过去一年多,净资产审查期从两年缩到6个月,允许计入家庭共有资产中本人实益份额,2026年3月起还取消了合资格私人控股公司的最低成立期要求——这些都是放宽。
香港是真心欢迎真实资金配置,但要求投资行为真实发生在香港的合规体系之内。对申请有什么影响?如何应对?
政策11月1日正式生效,这段窗口的价值不在于抢时间递交,而在于留出空间把资产结构理顺。01哪些资产受影响,一张表说清
| 资产类型 | 11 月 1 日后是否可用 |
| 指定账户内直接买入的金融资产 | 符合要求 |
| 外部账户已持有、转入指定账户 | 不再获接纳 |
| 香港房地产 | 不受指定账户约束,但受计入上限限制 |
| 合资格投连险(ILAS) | 符合要求,须由合资格保险中介承载 |
需要注意的是:新CIES认可的保险只有投资相连寿险计划(ILS,类别 C)。大家更熟悉的分红险、储蓄险(类别 A/B),不在认可资产范围内。
“买香港分红险能算投资移民吗”——不能。这个误会太深了。02不同进度的人,现在该做什么
计划10月底前递交的:把现有资产结构梳理清楚,确认净资产在递交前连续6个月稳定达标,提前与执业会计师对齐履行规定文件的时间衔接(签发日期与递交日期不得相隔超过14个公历日)。材料的一致性,比递交速度重要。
计划11月1日后递交的:换掉思路。放弃”外部买入再转入”的做法,先确定金融中介委聘安排,所有金融资产在指定账户内直接买入,每一笔保留可核验的交易档案。

总结
规则留了40天窗口,但它的意义不是让你赶工,而是让你有时间把资产来源、净资产资格、投资资产资格、取得时间、取得账户、承载中介、持续管理这七个环节,一个一个捋顺。
任何一环含糊,都会在后面某个审查阶段被问回来。
你手上的资产,是”外部持有后转入”的模式吗?如果是,建议尽快做一次合规排查。评论区留言”排查”,或者直接找我们聊聊你的时间表
很多人一看到”收紧”两个字就慌,先把不变的说清楚:
框架不变,一个字都没改。
唯一变的是:钱怎么进来、在哪个账户买,成了硬指标。
常见问答第7题改了从”持有在哪”到”在哪买入”
这条规则本身并非新增。
香港新投资者入境计划规则第 6.1(a)(vi) 段一直要求:申请人只可透过其为该计划而在合资格金融中介机构开立的指定账户,买卖和持有获许金融资产,并须在与金融中介订立的合约中作出书面指示。
过去实务中的常见做法,是先在申请人自己的普通证券账户建仓,待指定账户开立后再将持仓转托管过去。
此次 FAQ 更新,官方在答复中说明了动因:
“投资推广署留意到现时有个别申请人提交的投资规定审查申请中,包含并非以指定帐户购入的金融资产。为免生疑问……”
入境处的解释是针对已发生个案作出的界定,而非预防性表态。
官方的这次说明,其实就告诉我们:准入门槛在放宽,资金来源和交易路径在收严。
过去一年多,净资产审查期从两年缩到6个月,允许计入家庭共有资产中本人实益份额,2026年3月起还取消了合资格私人控股公司的最低成立期要求——这些都是放宽。
香港是真心欢迎真实资金配置,但要求投资行为真实发生在香港的合规体系之内。
政策11月1日正式生效,这段窗口的价值不在于抢时间递交,而在于留出空间把资产结构理顺。
01 哪些资产受影响,一张表说清
| 资产类型 | 11 月 1 日后是否可用 |
| 指定账户内直接买入的金融资产 | 符合要求 |
| 外部账户已持有、转入指定账户 | 不再获接纳 |
| 香港房地产 | 不受指定账户约束,但受计入上限限制 |
| 合资格投连险(ILAS) | 符合要求,须由合资格保险中介承载 |
需要注意的是:新CIES认可的保险只有投资相连寿险计划(ILS,类别 C)。大家更熟悉的分红险、储蓄险(类别 A/B),不在认可资产范围内。
“买香港分红险能算投资移民吗”——不能。这个误会太深了。
02 不同进度的人,现在该做什么
计划10月底前递交的:把现有资产结构梳理清楚,确认净资产在递交前连续 6 个月稳定达标,提前与执业会计师对齐履行规定文件的时间衔接(签发日期与递交日期不得相隔超过 14 个公历日)。材料的一致性,比递交速度重要。
计划11月1日后递交的:换掉思路。放弃”外部买入再转入”的做法,先确定金融中介委聘安排,所有金融资产在指定账户内直接买入,每一笔保留可核验的交易档案。
规则留了40天窗口,但它的意义不是让你赶工,而是让你有时间把资产来源、净资产资格、投资资产资格、取得时间、取得账户、承载中介、持续管理这七个环节,一个一个捋顺。
任何一环含糊,都会在后面某个审查阶段被问回来。
你手上的资产,是”外部持有后转入”的模式吗?如果是,建议尽快做一次合规排查。