身份规划

以身份为入口 | 以资产为核心 | 以家族为终局
企业出海
社保再次霸榜!
一方面是多地社保缴费基数上调,深圳养老保险缴费基数下限已从4775元提升至5510元,1至9月差额需补缴。
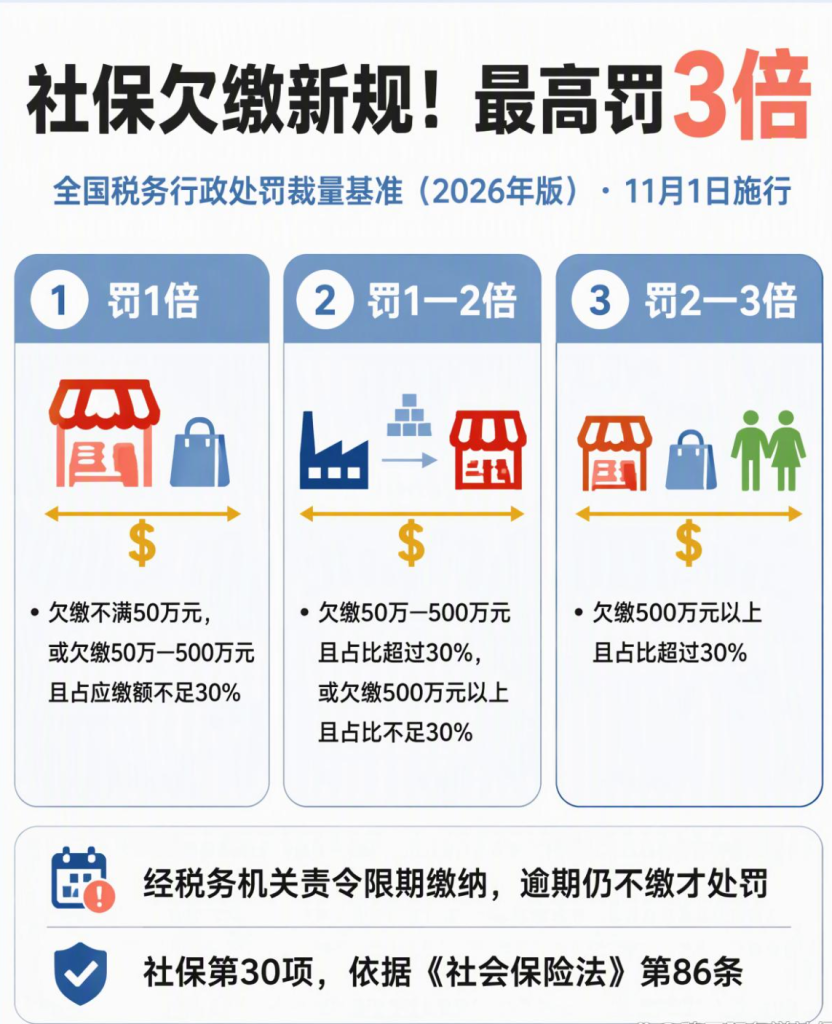
另一方面是社保正式纳入税务处罚裁量范围
对比内地
香港是没有社保的!也没有医保卡,没有失业金,退休金还得靠自己攒。
香港这么发达,却连社保都没有,香港人是怎样养老的呢?
跟内地不同,香港实行的是强积金制度。
强积金(MPF)是香港的法定退休储蓄制度,2000年12月起实施。规矩不复杂:年满18至64岁、受雇满60天的雇员,雇主必须安排参加计划,双方每月各按雇员有关入息的5%供款,存进雇员名下的个人账户。强积金供款规则(按积金局公布的供款表)雇员供款有关入息 × 5%雇主供款有关入息 × 5%月入低于 7,100 港元雇员免供,雇主照供月入 7,100 至 30,000 港元双方各供 5%月入超过 30,000 港元双方各月供 1,500 港元封顶自雇人士5%,月供 1,500 或年供 18,000 封顶
记住两个数字就够:下限7,100港元,上限30,000港元。上不封顶的钱再多,法定供款也只按3万算。
这套制度的盘子有多大?按积金局2026年3月发布的统计摘要,截至2025年12月底,强积金总资产值约15,500亿港元,比十年前增加了163%。2025年全年收进的供款首次突破900亿港元。
内地社保的养老保险走的是统筹加个人账户:单位缴的大头进统筹池,养的是当期退休的人。强积金没有统筹池,一分钱都进个人账户。
区别具体在哪?拆开说。
你每月工资扣5%,雇主再配5%,两笔全部进入你的账户。也就是说,雇主为你付出的退休成本,最后完整变成你的资产。
换雇主不断缴、不清零、不需要办什么转移手续。旧账户可以保留继续投资,也可以合并。对跳槽频繁的年轻人来说,退休储蓄是一条连续的线,不会因为换工作断掉。
供款由独立受托人保管,和雇主的经营资产隔离。公司欠薪、结业,你账户里的钱不受影响。
制度2000年实施以来,占强积金总资产约八成的股票基金和混合资产基金,平均年率化净回报分别为5.0%和4.5%,高于同期1.8%的年率化通胀。不想自己操心的,可以选2017年推出的预设投资策略,俗称懒人基金,其中核心累积基金的年率化净回报录得6.9%。
强制性供款可以作为薪俸税扣税项目,每年最高扣除18,000港元。想多存的,还有可扣税自愿性供款(TVC),每年额外享有60,000港元的扣税额度。
强积金在保障雇工的同时,给了香港企业用人灵活性和公平性。这话怎么理解?
月入3万港元以上,雇主每月的法定供款封顶1,500港元。也就是说,不管你请的是月薪3万还是30万的人,法定的退休供款成本最高就是每月1,500港元。这个数一早就写进规则,做预算、算用人成本,不用猜。
没有缴费基数档位,没有户籍和险种的差别,5%就是5%,上市大公司和两个人的初创按同一张表缴。
制度以信托模式运作,受托人由积金局核准,投资管理交给市场机构。雇主的义务是登记、供款、保存记录,不需要自己设计和管理一套养老福利。
两套体系没有高下之分,是分担风险的主体不一样。
| 维度 | 内地社保(养老) | 香港强积金 |
|---|---|---|
| 钱归谁 | 统筹池+个人账户,统筹部分代际调剂 | 全部进个人账户,连雇主供款也归个人 |
| 雇主成本 | 五险一金费率合计明显更高,按基数计算 | 5%+5%,月供1,500港元封顶 |
| 领取逻辑 | 达到退休年龄且满足最低缴费年限,按月领,活多久领多久 | 65岁一笔过提取账户全部结余,花完为止 |
| 可携性 | 跨省转移有手续,近年逐步打通 | 账户跟人走,换工作不清零 |
| 医保 | 社保内含医保,报销体系完整 | 不含,靠公立医疗体系兜底,可自行买保险 |
| 失业保障 | 有失业保险金 | 没有失业金,靠遣散费、长期服务金及综合援助制度 |
看明白了吗?内地模式是国家信用做承诺,缴够年限,终身按月领。香港模式是把责任交回个人,政府管两头:一头强制你存钱,一头用公立医疗和援助计划兜底。
如果你去香港工作受雇即须参加强积金,跟身份状态无关,跟工作走。将来若以「永久离港」为由申请,可以一笔过提取账户结余。如果你在香港开公司聘人就要注册强积金计划、按月供款。一名员工每月最多1,500港元,加上取消对冲有政府25年资助缓冲,用工的合规成本可以精确预算如果你做自雇或自由职业同样要开自雇人士账户,年供上限18,000港元。很多人不知道的是,这笔强制供款连同TVC都能抵税,实际负担比看起来轻
还有一点值得说:强积金跟的是工作和税务记录,而这恰恰就是七年永居审核里「通常居住」最看重的两样东西。在港工作、如实供款、如实报税,这些记录在申请永居的时候,每一笔都算数。
去香港工作、开公司、办身份,强积金只是其中一环。
回复「评估」,我们按你的情况把身份、税务和用工成本一起算清楚。回复「评估」获取方案